O Ministério da Fazenda vem se reunindo com instituições financeiras e com o setor de varejo para buscar uma solução para o patamar dos juros no rotativo do cartão de crédito. A taxa ficou em 437,3% em junho.
Este tipo de juro — o mais caro do mercado financeiro —, em geral, é utilizado pelos usuários que não conseguem quitar a fatura por completo e optam por fazer o pagamento mínimo, gerando juros sobre juros.
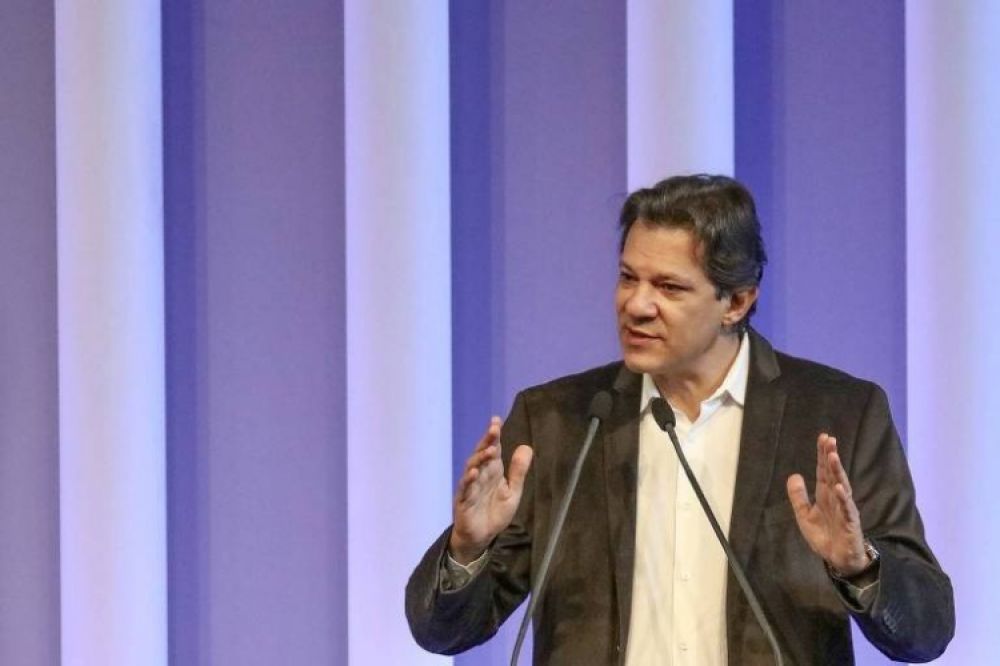
Em entrevista à EBC na última semana, o ministro Fernando Haddad prometeu solucionar a questão em 90 dias.
“Vai cair muito [a taxa]. E mesmo assim vai continuar alta por um tempo, até a gente cumprir uma transição. Mas teremos um freio de arrumação”, disse.
O deputado federal Alencar Santana (PT-SP) confirmou à CNN que o projeto de lei que receberá o conteúdo da medida provisória do Desenrola Brasil tratará também do patamar dos juros no rotativo do cartão de crédito.
Ele afirmou que não participa do grupo, mas vem ouvindo o governo, o varejo e os bancos para moldar o projeto.
Segundo Santana, “desenrolar” sem mexer no juro do rotativo é “tapar o sol com a peneira”.
O projeto de lei (PL) 2.685 de 2022 foi proposto pelo deputado Elmar Nascimento (União-BA) e é relatado pelo petista.
A redação propõe um programa de renegociação de dívidas semelhante ao Desenrola.
O texto prevê em seu décimo artigo que o CMN (Conselho Monetário Nacional) estabelecerá limite para os juros aplicáveis ao rotativo, e ainda autoriza a reavaliação periódica deste limite.
Santana indica que ainda não fechou a redação final do trecho que vai tratar do rotativo. Não há, portanto, definição sobre se o PL vai propor a limitação das taxas ou outro tipo de solução.
Governo e bancos buscam diálogo
Enquanto membros do governo já defenderam soluções como o tabelamento do juro no rotativo, a fim de destravar a economia e fomentar o consumo, as instituições financeiras veem este tipo de possibilidade como uma ameaça a seus mercados.
Além do tabelamento, outra solução possível seria a limitação do número de parcelas, visto que prazos maiores normalmente resultam em maior inadimplência.
Outro caminho seria diferenciar preços à prazo e à vista.
“Vamos tratar deste tema, porque fazer o Desenrola e não tratar do juro do cartão de crédito é permitir que as famílias se enrolem no dia seguinte. Se queremos desenrolar, teremos que tratar disso”, disse o parlamentar.
Em resposta à CNN, a Febraban (Federação Brasileira de Bancos) defendeu a redução do custo do crédito, mas destacou que é necessário “atacar as causas dos altos juros, sem adoção de medidas artificiais”.
“A Febraban entende como oportuna a discussão técnica e profunda das causas que levam o cartão de crédito rotativo a ter os mais altos juros do sistema financeiro. Essa linha, que representa apenas 5% da carteira de cartões de crédito, possui forte subsídio cruzado e inadimplência que chega a 40%”.
A Federação ainda confirmou que vem conversando com Fazenda e Banco Central. Nega, porém, que haja prazo para a conclusão da discussão.
A CNN também procurou a Abecs (Associação Brasileira das Empresas de Cartões de Crédito e Serviços), que também confirmou participar deste diálogo e defendeu a queda das taxas de juros.
Porém, a entidade indicou que a indústria de cartões é um “sistema equilibrado e com diversas peculiaridades”.
“A Abecs entende que qualquer alteração no equilíbrio do sistema deve ser profundamente debatida, dada a relevância das transações com cartões — que representam mais de um terço do PIB brasileiro — para o desenvolvimento da economia e da sociedade”, diz em nota. (Com CNN)